
- Acht Anbieter im Vergleich – wer Paysafecard wirklich beherrscht
- Was die GGL-Lizenz für Paysafecard-Nutzer bedeutet – und wo sie endet
- Einzahlung per Paysafecard – ab 50 € endet die Anonymität
- Auszahlung per Paysafecard – nur vier von acht liefern sie tatsächlich
- Bonusbedingungen mit Paysafecard – was nach Umsatz und Steuer übrig bleibt
- Neue Paysafecard-Anbieter 2026 – Merkur Bets als jüngster GGL-Zugang
- Von Bundesliga bis eSport – welche Wettarten per Paysafecard laufen
- High Stakes und VIP – warum LUGAS die Obergrenze setzt
- Fazit und verantwortungsvolles Spielen – was die Rechnung über ein Jahr kostet
Die besten Wettanbieter mit Paysafecard 2026 umfassen acht Buchmacher mit GGL-Lizenz und mehrere Graumarkt-Anbieter, doch die beworbene Anonymität endet bei Einzahlungen über 50 € durch die verpflichtende Registrierung eines MyPaysafecard-Kontos, und nur vier der lizenzierten Anbieter zahlen tatsächlich per Paysafecard zurück.
Paysafecard funktioniert zwar als Einzahlungsmethode bei allen großen GGL-Buchmachern, aber die praktischen Einschränkungen wiegen schwer: Das monatliche LUGAS-Limit von 1.000 € gilt anbieterübergreifend für sämtliche Paysafecard-Transaktionen, unabhängig davon, bei wie vielen Anbietern man wettet. Die Auszahlung per PSC bieten nur Bet365, Interwetten, bwin und Bet-at-home, und selbst dort schwanken die Limits zwischen 250 € bei bwin und 5.000 € bei Bet-at-home. Ab der ersten Einzahlung über 50 € ist ein vollständig verifiziertes MyPaysafecard-Konto gesetzlich vorgeschrieben – anonymes Wetten ist damit auf Kleinstbeträge beschränkt.
Acht Anbieter im Vergleich – wer Paysafecard wirklich beherrscht
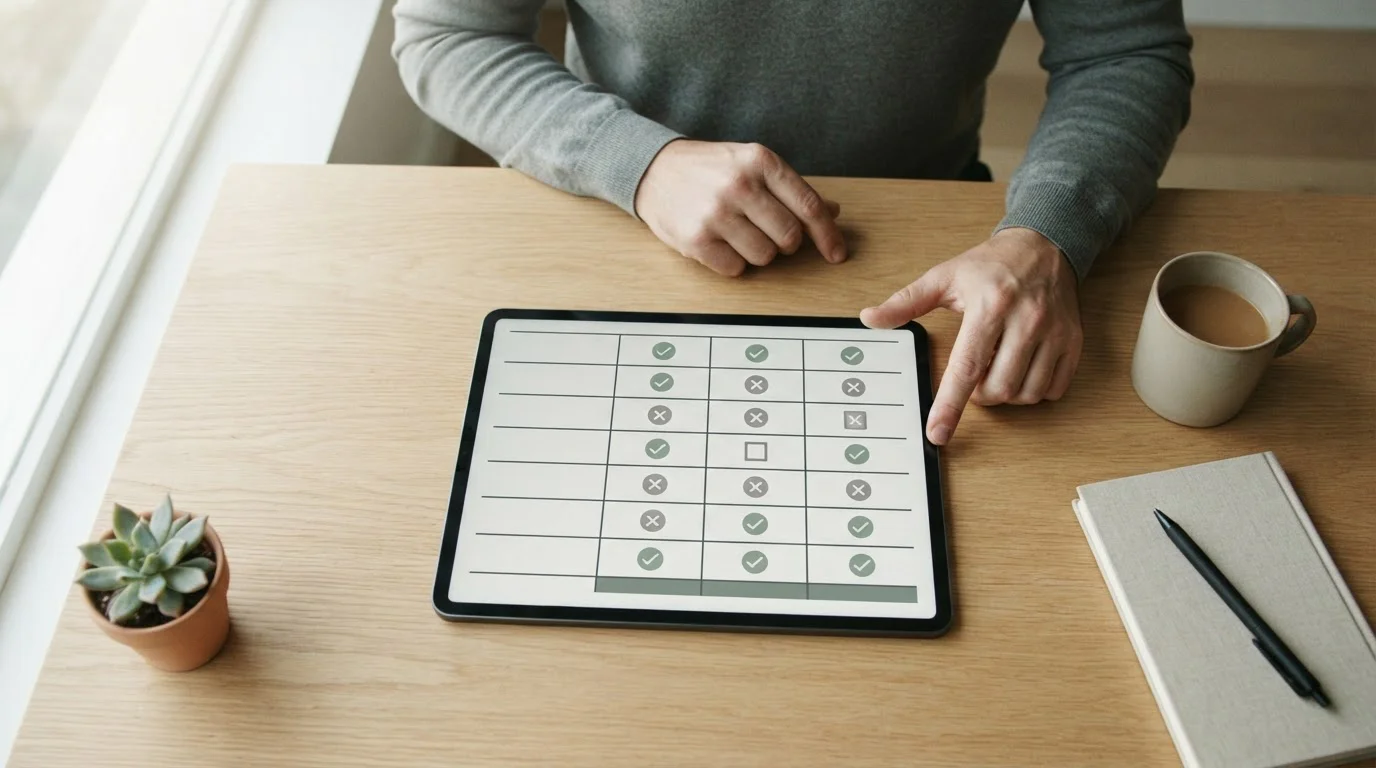
Die besten Wettanbieter mit Paysafecard im deutschen Markt sind nicht automatisch die größten Namen: Entscheidend ist, welche PSC tatsächlich zurücknehmen, wie die Auszahlungslimits ausfallen und ob der Buchmacher die Wettsteuer übernimmt oder durchreicht. Sieben Anbieter mit GGL-Lizenz akzeptieren Paysafecard, doch nur vier zahlen sie zurück. Bet-at-home hebt sich mit einem PSC-Auszahlungslimit von 5.000 € deutlich ab, während bwin bei 250 € je Transaktion die Obergrenze setzt — für größere Gewinne unpraktisch. Tipico und Merkur Bets übernehmen die 5,3 % Wettsteuer vollständig, während Bet365, bwin und die anderen Anbieter sie vom Einsatz oder Gewinn abziehen. PlayZilla als einziger Graumarkt-Anbieter in dieser Aufstellung arbeitet ohne Wettsteuer und LUGAS-Limit, trägt jedoch das rechtliche Risiko einer Komoren-Lizenz und eine Trustpilot-Bewertung von 1,8 von 5.
Ein zweiter Faktor ist die Buchmachermarge auf Bundesliga-Wetten. Bet365 rechnet mit einem Overround von 4,5 bis 5 %, PlayZilla ebenfalls bei 4 bis 5 %, während Interwetten 6 bis 7 % ansetzt — was bei einem 100-€-Einsatz über ein Jahr mehrere hundert Euro Unterschied im Erwartungswert erzeugt. Wer seine PSC-Guthaben auf Favoritenwetten setzt, findet bei Interwetten oft bessere Einzelquoten, obwohl der Gesamtschlüssel höher liegt.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsgeschwindigkeit PSC | Bonus | Besonderheit |
|---|---|---|---|---|---|
| Bet365 | GGL | 5 € | 24 h | 100 € Wett-Credits | 200.000+ Livestreams/Jahr |
| Betano | GGL | 5 € | 24 h | 80 € + 20 € Freebet | 20 € ohne Einzahlung |
| Interwetten | GGL | 10 € | 24–48 h | 100 € (5 Stufen) | Gebührenfreie PSC-Auszahlung |
| bwin | GGL | 5 € | 24 h (max. 250 €) | 100 € oder 20 € Freebet | Bundesliga-Livestream |
| Tipico | GGL | 10 € | 24–48 h (Bedingungen) | 100 € | Steuerübernahme 5,3 % |
| Merkur Bets | GGL | 10 € | 24–48 h (MyPSC) | 100 € | Steuerübernahme + Filiale |
| Bet-at-home | GGL | 5 € | 24 h (bis 5.000 €) | 100 € + 500 % Boost | Höchstes PSC-Limit |
| PlayZilla | Anjouan | 10 € | 24 h (Utorg) | 100 € + 10 % Cashback | Keine Wettsteuer, kein LUGAS |
Die Tabelle zeigt: Nur Bet-at-home, Bet365, Betano und Interwetten zahlen PSC über 1.000 € zurück. bwin kappt bei 250 €, Tipico und Merkur Bets fordern ein verifiziertes MyPaysafecard-Konto mit Zahlungsschienen-Match, und PlayZilla wickelt PSC-Auszahlungen über den Krypto-Zwischenhändler Utorg ab — technisch möglich, rechtlich grau.
Bet365
Bet365, britischer Marktführer mit GGL-Lizenz seit 2021 und betrieben von Hillside (New Media) Limited aus Stoke-on-Trent, kombiniert das fairste Bonusangebot im deutschen Markt mit dem umfangreichsten Live-Streaming-Katalog unter den lizenzierten Anbietern. Per Paysafecard sind Einzahlungen ab 5 € möglich, Auszahlungen auf das MyPaysafecard-Konto dauern 24 Stunden und decken 5 bis 2.500 € je Transaktion ab. Der Buchmacher rechnet mit einem Overround von 4,5 bis 5 % auf Bundesliga-1×2-Märkte — konkurrenzfähig mit PlayZilla und günstiger als Interwetten oder Tipico. Über 200.000 Live-Streams pro Jahr, darunter Bundesliga, 2. Bundesliga, internationale Top-Ligen und Nischen wie ITF-Challenger-Tennis, machen Bet365 zur ersten Adresse für Nutzer, die Spiel und Wette parallel verfolgen.
Der Willkommensbonus von 100 € in Wett-Credits verlangt lediglich eine Mindestquote von 1,20 und einmaligen Umsatz innerhalb von 30 Tagen — die niedrigste Hürde im Markt. Die Wett-Credits selbst sind nicht auszahlbar, nur die Gewinne daraus. Die 5,3 % Wettsteuer wird direkt vom Einsatz abgezogen, nicht vom Buchmacher übernommen, und Konten langfristig profitabler Kunden landen erfahrungsgemäß in Einsatzlimits. Bet365 passt für PSC-Nutzer, die Wert auf faire Quoten, großes Live-Angebot und unkomplizierte Bonusbedingungen legen, aber mit der Wettsteuer und möglichen Limits bei systematischem Gewinn rechnen müssen.
Betano
Betano gehört zur griechischen Kaizen Gaming International Ltd. mit maltesischer Tochter für den deutschen Betrieb, trägt die GGL-Lizenz seit 2022 und ist einer der wenigen GGL-Anbieter mit funktionierender Paysafecard-Auszahlung und einem No-Deposit-Bonus. Paysafecard-Einzahlungen starten bei 5 € (mit Bonus ab 10 €), Auszahlungen auf MyPaysafecard dauern typisch 24 Stunden und reichen bis 2.500 €. Der Overround auf Bundesliga liegt bei 4,5 bis 5,5 %, tendenziell günstiger als Interwetten oder Tipico. Der Willkommensbonus kombiniert 100 % bis 80 € auf die Ersteinzahlung mit 20 € Freebet ohne Einzahlung nach Verifizierung — ein seltener Vorteil im deutschen Markt, wo Bonusangebote durch die Wettsteuer und LUGAS-Vorgaben stark beschnitten sind.
Die Bonusbedingungen verlangen 5x Umsatz von Einzahlung plus Bonus mit Mindestquote 1,65 innerhalb von 90 Tagen — strenger als Bet365, aber großzügiger als bwin. PayPal-Einzahlung ist einseitig: Wer einmal per PayPal einzahlt, ist danach an PayPal als Auszahlungsweg gebunden, PSC scheidet dann aus. Bei Skrill-Einzahlung greift der Bonus nicht. Betano passt für PSC-Nutzer, die den 20-€-Freebet-Bonus mitnehmen und ein konkurrenzfähiges Quotenniveau schätzen, sollten aber die Mindestquote 1,65 in die Wettstrategie einrechnen.
Interwetten
Interwetten, zweitältester Online-Buchmacher weltweit, 1990 in Wien gegründet und seit 1997 online, operiert heute von Malta aus mit GGL-Lizenz seit November 2020. Einzahlungen per Paysafecard erfordern mindestens 10 €, Auszahlungen auf MyPaysafecard erfolgen gebührenfrei binnen 24 bis 48 Stunden — ein Vorteil gegenüber Anbietern, die bei PSC-Rückzahlungen Gebühren erheben oder nur begrenzte Limits bieten. Der Overround auf Bundesliga liegt bei 6 bis 7 %, auf Nischenmärkte bei 7 bis 8 %, spürbar höher als bei Bet365 oder Betano. Favoritenquoten sind jedoch oft stärker als der Durchschnitt, was Interwetten für konservative Tipper interessant macht, die auf hohe Wahrscheinlichkeiten setzen.
Der Bonus von 100 € wird in fünf Freispielstufen à 20 % freigeschaltet — mit jeder Wette, die die Umsatzbedingung erfüllt, wird ein weiteres Fünftel gutgeschrieben. Zusätzlich gibt es regelmäßig 10 € Interwetten-Gratiswetten für Bestandskunden. Der Slotbereich trägt 45x Umsatzbedingungen, deutlich anspruchsvoller als der Sportbereich. Im Live-Bereich bleibt das Quotenniveau mittelmäßig, und ein separater Bet-Builder für Fußball fehlt. Interwetten passt für PSC-Nutzer, die gebührenfreie Auszahlungen schätzen, auf Favoriten setzen und ein konservatives, etabliertes Buchmachers-Profil bevorzugen.
bwin
bwin, betrieben von ElectraWorks Limited (Entain plc) aus Gibraltar, trägt die GGL-Lizenz seit 2021 und bietet ein großes Live-Streaming-Portfolio in Kombination mit funktionsfähiger Paysafecard-Auszahlung — allerdings mit einem 250-€-Limit je Transaktion, dem niedrigsten unter den GGL-Anbietern in dieser Aufstellung. Paysafecard-Einzahlungen starten bei 5 € (mit Bonus ab 10 €), Auszahlungen erfolgen binnen 24 Stunden. Für Gewinne über 250 € müssen mehrere Transaktionen angestoßen werden, was den Prozess verlangsamt und für ernsthafte Gewinne unpraktisch ist. PayPal zahlt bis 10.000 € aus — wer PSC nur für die Einzahlung nutzt und bei Gewinnen auf PayPal wechselt, umgeht die Kappe.
Der Overround auf Bundesliga liegt bei 5 bis 6 %, auf 2. Bundesliga bei 7 %. Der Willkommensbonus von 100 % bis 100 € verlangt 3x Umsatz von Einzahlung plus Bonus mit Mindestquote 1,70 innerhalb von 90 Tagen, alternativ gibt es 20 € exklusive Freebet für PSC-Einzahlungen ab 10 €. Das Live-Streaming umfasst Bundesliga, La Liga, Serie A und Ligue 1, Cash-Out funktioniert voll und teilweise, und der Bet-Builder deckt Fußball umfassend ab. Die 5,3 % Wettsteuer wird an den Kunden weitergegeben, Bestandskundenboni sind deutlich schwächer als das Willkommensangebot. bwin passt für PSC-Nutzer, die das Live-Streaming-Angebot nutzen und mit der 250-€-Auszahlungsgrenze leben können.
Tipico
Tipico, Marktführer im deutschen Filialnetz und betrieben von Tipico Co. Limited aus Malta mit Hauptniederlassung in Karlsruhe, hält die GGL-Lizenz seit Oktober 2020. Der Buchmacher übernimmt die 5,3 % Wettsteuer vollständig — bei jedem Gewinn bekommt der Kunde 5,3 % mehr ausgezahlt als bei Bet365 oder bwin. Paysafecard akzeptiert Tipico ab 10 €, Auszahlungen dauern 24 bis 48 Stunden und setzen ein verifiziertes MyPaysafecard-Konto voraus — in der Praxis oft an mehreren Hürden gescheitert, sodass PayPal und Banküberweisung die genutzten Wege bleiben. Der Overround auf Bundesliga liegt bei 5 %, auf 2. und 3. Bundesliga bei 6 bis 7 %.
Der Willkommensbonus von 100 % bis 100 € verlangt 10x Umsatz des Bonus mit Mindestquote 1,50 innerhalb von 30 Tagen — ein hoher Umsatzfaktor, aber eine moderate Mindestquote. Die iOS- und Android-App ist Marktführer beim mobilen Wetten in Deutschland, Cash-Out funktioniert voll und teilweise, und das Live-Streaming deckt Bundesliga-Konferenz und ausgewählte Top-Spiele ab. Die Slot-Sparte trägt 40x Umsatzbedingungen, deutlich anspruchsvoller als der Sportbereich. Tipico passt für PSC-Nutzer, die die Steuerübernahme schätzen und bereit sind, bei Auszahlungen auf PayPal oder Banküberweisung zu wechseln, da die PSC-Auszahlung in der Praxis selten reibungslos läuft.
Merkur Bets
Merkur Bets, jüngster Zugang unter den GGL-Anbietern, wird von Cashpoint Malta Ltd. (Merkur/Gauselmann Group) mit Sitz in Espelkamp und Malta betrieben und hält die GGL-Lizenz seit April 2024. Der Buchmacher übernimmt die Wettsteuer vollständig und ist einer der wenigen deutschen Anbieter mit Filial-Barauszahlung via Paylado — für Nutzer, die Gewinne bar abholen wollen, ohne Banküberweisung. Paysafecard-Zahlungen starten bei 10 €, Auszahlungen dauern 24 bis 48 Stunden und setzen ein verifiziertes MyPaysafecard-Konto voraus. Der Overround auf Bundesliga liegt bei 5,5 bis 6 %.
Der Willkommensbonus von 100 % bis 100 € (seit Juni 2025) verlangt 10x Umsatz des Bonus mit Mindestquote 1,80 innerhalb von 30 Tagen — eine relativ hohe Mindestquote, die zu risikoreicheren Wetten zwingt. Kombiwetten sind für die Mindestquote zugelassen. Die iOS- und Android-App trägt ein moderates, sauberes Design, Cash-Out funktioniert, und Kombi-Boost für Bestandskunden erhöht die Quoten bei Mehrfachwetten. Das Live-Stream-Angebot ist schwächer als bei Bet365 oder bwin, die internationale Reichweite kleiner. Merkur Bets passt für PSC-Nutzer, die die Steuerübernahme schätzen, bereit sind, die Mindestquote 1,80 zu akzeptieren, und die Filial-Barauszahlung als Alternative nutzen möchten.
Bet-at-home
Bet-at-home, betrieben von Bet-at-home.com Entertainment GmbH aus Wien und heute Teil der Betclic Everest Group (Pixel Holding), hält die GGL-Lizenz seit 2021 und bietet das höchste PSC-Auszahlungslimit unter allen GGL-Buchmachers: bis 5.000 € pro Transaktion auf MyPaysafecard binnen 24 Stunden. Per Paysafecard sind Einzahlungen ab 5 € möglich, der Overround auf Bundesliga liegt bei 5,5 bis 6,5 %, auf ÖFB Bundesliga bei 6 bis 7 %. Tennis ist traditionell das Kernstück des Wettangebots, ergänzt um Fußball, Handball, Eishockey, Basketball und Wintersport. Cash-Out funktioniert, Trustbet zahlt verlorene Expertentipp-Wetten zurück, Live-Streaming ist auf ausgewählte Ligen beschränkt.
Der Willkommensbonus kombiniert 100 % bis 100 € auf die Ersteinzahlung mit einem 500 % Quotenboost, der jedoch bei 30 € Extragewinn gedeckelt ist — der Marketing-Effekt ist größer als der reale Vorteil. 6x Umsatz von Einzahlung plus Bonus mit Mindestquote 1,70 innerhalb von 60 Tagen ist die Bedingung, der Bonus-Code lautet „WELCOME“. Das Wettangebot in Randsportarten ist dünner als bei Bet365 oder bwin. Bet-at-home ist praktisch der einzige PSC-Anbieter für regelmäßige größere Auszahlungen: Wer 2.000, 3.000 oder 5.000 € auf einmal zurück auf PSC übertragen will, findet hier die technische Möglichkeit, während bwin bei 250 € stoppt und die anderen Anbieter bei 2.500 € enden.
PlayZilla
PlayZilla trägt eine Anjouan Gaming License von den Komoren (ALSI-152406028-FI2, gültig bis November 2026), vormals Curaçao, und wird von NovaForge Ltd. aus Malta betrieben — rechtlich nicht durch deutsche Behörden reguliert, im Streitfall kein Rechtsweg über die GGL. Paysafecard steht ab 10 € zur Verfügung, allerdings erst ab der zweiten Einzahlung — die Ersteinzahlung muss über eine andere Methode laufen. Die Auszahlung läuft über den Krypto-Zwischenhändler Utorg binnen 24 Stunden, Krypto-Auszahlungen direkt meist unter einer Stunde. Der Overround auf Bundesliga liegt bei 4 bis 5 %, rund 1 bis 2 Prozentpunkte besser als die deutsche GGL-Konkurrenz, und bis zu 15.000 Wettoptionen pro Top-Fußballspiel (Torschützen, Ecken, Karten, Minutenabschnitte) bieten die höchste Marktdichte in dieser Aufstellung.
Keine Wettsteuer, kein LUGAS-Limit, kein OASIS-Anschluss — das sind die Vorteile. Der Willkommensbonus von 100 % bis 100 € wird ergänzt durch wöchentlich 10 % Cashback auf Nettoverluste bis 500 € und 50 % Reload-Bonus bis 500 %, Umsatzfaktor 3x. Die Kehrseite: Trustpilot-Bewertung 1,8 von 5 mit auffälligen Beschwerden über verzögerte oder stornierte Auszahlungen, keine native App im offiziellen App-Store (Anjouan-Lizenz nicht Apple/Google-konform), und der fehlende OASIS-Anschluss bedeutet, dass gesperrte Spieler hier weiter wetten können — kritisch bei Spielsuchtgefahr. PlayZilla passt für erfahrene Wetter, die die rechtliche Grauzone akzeptieren, Wert auf niedrige Margen und hohe Marktdichte legen und bereit sind, das Auszahlungsrisiko eines schwach regulierten Anbieters zu tragen.
Welcher Wettanbieter mit Paysafecard bietet den besten Bonus 2026?
Bet365 bietet mit 100 € Wett-Credits bei Mindestquote 1,20 und nur 1x Umsatz die niedrigste Bonushürde unter den GGL-Anbietern. Betano kombiniert 80 € Einzahlungsbonus mit 20 € Freebet ohne Einzahlung, was real 100 € Bonuswert ergibt. Bet-at-home liefert zusätzlich einen 500 % Quotenboost, gedeckelt bei 30 € Extragewinn.
Was die GGL-Lizenz für Paysafecard-Nutzer bedeutet – und wo sie endet
Die Gemeinsamkeit der sieben deutschen Wettanbieter mit Paysafecard liegt nicht in der Zahlungsart, sondern in der Aufsicht. Bet365, Betano, Interwetten, bwin, Tipico, Merkur Bets und Bet-at-home unterliegen der GGL-Lizenz, was drei Kontrollmechanismen aktiviert: das LUGAS-Einzahlungslimit, den OASIS-Selbstausschluss und die 5,3 % Wettsteuer auf jeden Einsatz. Paysafecard ändert daran nichts. Die Karte liefert lediglich die Zahlungsschiene, über die Geld ins System fließt; die Obergrenze setzt nicht der Anbieter, sondern die zentrale Datenbank.
Das LUGAS-Limit von 1.000 € monatlich gilt anbieterübergreifend. Wer bei Bet365 im laufenden Monat 600 € per Paysafecard eingezahlt hat, kann bei Interwetten nur noch 400 € laden, unabhängig von der Zahlungsart. Paysafecard ist in diesem System kein Werkzeug zur Umgehung, sondern ein Einzahlungsweg unter vielen, der dieselbe Prüfung durchläuft wie Kreditkarte oder Sofortüberweisung. Die Kontrolle erfolgt vor der Transaktion, nicht durch sie.
Jede Einzahlung über 50 € löst bei den GGL-Anbietern die Verifizierungspflicht aus, auch wenn die Paysafecard selbst anonym erworben wurde. MyPaysafecard verlangt ab dieser Schwelle Ausweis und Adresse, die an den Buchmacher weitergegeben werden; OASIS gleicht die Daten ab, LUGAS zählt den Betrag. Eine Sperrung greift sofort. Der Vorgang dauert wenige Sekunden.
Graumarkt-Anbieter ohne LUGAS und Wettsteuer
PlayZilla steht exemplarisch für die Alternative: Lizenz aus Anjouan, keine Anbindung an LUGAS, kein Abgleich mit OASIS, keine Wettsteuer auf den Einsatz. Die Einzahlung per Paysafecard funktioniert technisch genauso wie bei Bet365, nur dass die Prüfung entfällt. Limits setzt hier der Anbieter selbst, Selbstsperren bleiben auf die eigene Plattform beschränkt. Wer bei einem GGL-Buchmacher gesperrt ist, kann bei PlayZilla weiter wetten.
Der Reiz ist durchsichtig: höhere Quoten ohne Steuerabzug, keine monatliche Obergrenze, kein behördlicher Eingriff. Die Kehrseite ebenso. Ein Zahlungskonflikt landet nicht vor einer deutschen Schlichtungsstelle, sondern in einem Schiedsverfahren auf den Komoren, das praktisch keinen Zugriff auf den Anbieter verschafft. Gewinne aus nicht lizenzierten Wetten sind in Deutschland steuerpflichtig, aber nicht absetzbar; Verluste bleiben Verluste. Das Finanzamt sieht nur die Einnahmen.
Achtung! Wettanbieter ohne LUGAS-Anbindung und OASIS-Zugriff operieren außerhalb der deutschen Aufsicht. Einzahlungslimits entfallen, Selbstsperren greifen nicht, und Streitfälle haben keinen Rechtsweg in Deutschland. Wer die 5,3 % Wettsteuer umgeht, riskiert Steuernachforderungen ohne Verlustverrechnung. Paysafecard schützt hier weder die Identität noch das Geld.
Graumarkt-Zugang ist kein Kavaliersdelikt. Die Teilnahme an nicht konzessionierten Glücksspielen erfüllt den Tatbestand einer Ordnungswidrigkeit, auch wenn die Verfolgung selten erfolgt. Problematischer ist der fehlende Schutz: Wer 5.000 € einzahlt und nach einem technischen Fehler vom Konto ausgeschlossen wird, hat keine Beschwerdestelle und keinen Vollstreckungstitel. Die GGL-Lizenz kostet Quote und Flexibilität, liefert aber Gewissheit.
Sind Wettanbieter ohne LUGAS mit Paysafecard in Deutschland legal?
Nein. Wettanbieter ohne GGL-Lizenz und LUGAS-Anbindung verstoßen gegen den Glücksspielstaatsvertrag. Die Teilnahme ist eine Ordnungswidrigkeit, Gewinne steuerpflichtig ohne Verlustabzug, und Rechtsschutz bei Streitfällen praktisch nicht durchsetzbar.
Einzahlung per Paysafecard – ab 50 € endet die Anonymität
Wer bei einem lizenzierten Buchmacher die Einzahlung per Paysafecard vornimmt, findet den Vorgang im Kassenbereich unter den Zahlungsmethoden. Die 16-stellige PIN wird eingegeben, der Betrag bestätigt, und das Guthaben landet binnen Sekunden auf dem Wettkonto. Mindesteinzahlungen liegen bei den acht GGL-Anbietern zwischen 5 € und 10 €. Bet365, bwin und Bet-at-home akzeptieren ab 5 €, Betano ab 5 € (mit Bonus ab 10 €), die übrigen ab 10 €. PlayZilla als Graumarkt-Anbieter akzeptiert ab 10 €.
Die versprochene „Anonymität“ endet spätestens bei der ersten Einzahlung über 50 €. Bis einschließlich 49,99 € funktioniert die klassische Paysafecard-PIN ohne Registrierung: Man kauft die Karte am Kiosk, trägt die Nummer ein, fertig. Wer darüber hinaus einzahlen will, stößt auf die MyPaysafecard-Kontopflicht. Die Schwelle ist keine Entscheidung des Zahlungsdienstes, sondern Folge der EU-Geldwäscherichtlinie, die ab 50 € eine Identifizierung verlangt. Der Buchmacher selbst verlangt ohnehin einen Ausweis zur Kontoeröffnung – die Paysafecard-Anonymität betrifft nur die Zahlungsschiene, nicht die Wettplattform.
Ein MyPaysafecard-Konto erfordert Namen, Geburtsdatum, Adresse und eine Handynummer zur Bestätigung. Ab einem kumulierten Umsatz von 1.000 € innerhalb von zwölf Monaten verlangt Paysafecard zusätzlich einen Identitätsnachweis: Personalausweis oder Reisepass, hochgeladen als Scan oder Foto. Wer diese Hürde nicht nimmt, kann weder Guthaben aufladen noch bestehende Beträge über 50 € transferieren. Die Verifizierung dauert in der Regel 24 bis 48 Stunden; erst danach ist das Konto für höhere Einzahlungen freigeschaltet.
Die Konsequenz für Sportwetten: Wer regelmäßig wetten will, braucht das Konto ohnehin. Ein Einsatz von 50 € auf eine Quote 2,00 generiert bei Gewinn 100 € – um den auszuzahlen, ist das verifizierte Konto Pflicht, falls die Auszahlung ebenfalls per Paysafecard erfolgen soll. Die meisten lizenzierten Anbieter schreiben vor, dass Auszahlungen grundsätzlich über denselben Weg laufen wie Einzahlungen. Wer also mit Paysafecard einzahlt, bekommt seine Gewinne oft nur per Paysafecard oder Banküberweisung zurück – und die PSC-Rückzahlung gibt es nur bei vier der acht Anbieter überhaupt.
Praktisch heißt das: Paysafecard eignet sich als „anonyme“ Zahlungsmethode nur für Gelegenheitswetten unter 50 € oder für Nutzer, die ohnehin auf Bankauszahlung setzen und die Einzahlung lediglich als Einweg-Transfer verstehen. Für jeden anderen Fall ist das MyPaysafecard-Konto der Normalfall, nicht die Ausnahme. Die Werbung mit Diskretion trifft den Kern nicht.
Ab welchem Betrag ist ein MyPaysafecard-Konto verpflichtend?
Ab 50 € Einzahlung greift die Kontopflicht durch EU-Geldwäscherecht. Bis 49,99 € genügt die anonyme PIN. Ab 1.000 € kumuliertem Jahresumsatz verlangt Paysafecard zusätzlich einen Identitätsnachweis mit Ausweis-Scan.
Auszahlung per Paysafecard – nur vier von acht liefern sie tatsächlich
Die Einzahlung funktioniert bei allen GGL-Buchmachern, doch bei der Auszahlung sieht es anders aus. Von den acht großen Anbietern mit deutscher Lizenz bieten nur vier die Rückzahlung per Paysafecard an: Bet365, Interwetten, bwin und Bet-at-home. Betano, Tipico und Merkur Bets zwingen Kunden zu einem alternativen Auszahlungsweg – meist Banküberweisung oder E-Wallet. Wer ausschließlich mit Paysafecard arbeiten will, landet damit bei einer Hürde, die das System im Kern widerspricht: einem verknüpften Bankkonto oder einem zweiten Zahlungsdienst, der Name und IBAN verlangt.
Dort, wo die Auszahlung per Paysafecard möglich ist, klaffen die Limits weit auseinander. Bet-at-home setzt die Obergrenze bei 5.000 € pro Transaktion, bwin bei 250 €. Bet365 und Interwetten liegen dazwischen, konkrete Zahlen geben beide nicht öffentlich an. Ein Gewinn von 1.200 € bei bwin erzwingt fünf separate Auszahlungen. Das kostet Zeit und erhöht die Fehleranfälligkeit. Bei Bet-at-home geht derselbe Betrag in einem Rutsch durch. Kleinere Beträge bis 500 € bewegen sich bei allen vier Anbietern im Rahmen, darüber wird es unübersichtlich.
Die vier Anbieter ohne Paysafecard-Auszahlung verweisen auf technische oder regulatorische Gründe, nennen aber keine Details. Praktisch bedeutet das: Einzahlung anonym bis 49,99 €, Auszahlung nur mit vollständiger Bankverbindung. Die versprochene Diskretion endet dort, wo das Geld zurückfließen soll. Für Nutzer, die Wert auf geschlossene Zahlungskreisläufe legen, bleiben damit vier Optionen – oder der Umstieg auf ein zweites System.
| Anbieter | PSC-Auszahlung | Limit pro Transaktion |
|---|---|---|
| Bet-at-home | Ja | 5.000 € |
| Bet365 | Ja | keine Angabe |
| Interwetten | Ja | keine Angabe |
| bwin | Ja | 250 € |
| Betano | Nein | – |
| Tipico | Nein | – |
| Merkur Bets | Nein | – |
| PlayZilla | Nein | – |
Die Tabelle zeigt das Dilemma: Nur die Hälfte der Anbieter schließt den Kreis. Wer auf einen der vier verzichtet, muss eine zweite Auszahlungsmethode hinterlegen, und damit entfällt der Vorteil, den Paysafecard ursprünglich verspricht. Die Limits bei Bet-at-home sind praxistauglich, die 250 € bei bwin eine Zumutung für jeden, der gelegentlich vierstellig gewinnt. Bet365 und Interwetten schweigen sich aus, was für Transparenz spricht die Konkurrenz gegen sich selbst.
Bei welchen Wettanbietern funktioniert die Paysafecard-Auszahlung tatsächlich?
Bet365, Interwetten, bwin und Bet-at-home zahlen per Paysafecard aus. Bet-at-home erlaubt bis 5.000 € je Vorgang, bwin beschränkt auf 250 €. Die übrigen GGL-Anbieter – Betano, Tipico, Merkur Bets – verlangen Banküberweisung oder E-Wallet für die Rückzahlung, unabhängig von der Einzahlungsmethode.
Wie lange dauert die Paysafecard-Auszahlung bei Bet365 und Interwetten?
Beide Anbieter geben keine festen Bearbeitungszeiten an. Die Dauer hängt von der Kontoverifizierung und internen Prüfungen ab. Erfahrungsgemäß liegen Paysafecard-Auszahlungen im Bereich anderer E-Wallet-Methoden, bleiben aber hinter Sofortüberweisungen zurück. Konkrete Stundenangaben fehlen in den AGB beider Buchmacher.
Bonusbedingungen mit Paysafecard – was nach Umsatz und Steuer übrig bleibt
Die Einzahlungsmethode entscheidet nicht darüber, ob ein Willkommensbonus greift — Paysafecard-Nutzer stehen damit genauso da wie Kunden mit Kreditkarte oder Sofortüberweisung. Wer die besten Bonus-Angebote bei Sportwetten mit Paysafecard sucht, stößt jedoch auf zwei Hürden: GGL-lizenzierte Buchmacher dürfen seit dem Glücksspielstaatsvertrag 2021 keine klassischen Einzahlungsboni mehr vergeben, und die wenigen verbliebenen Anreize versprechen mehr, als nach Umsatzbedingungen und Wettsteuer tatsächlich ankommt.
Von den acht Anbietern im Vergleich führen sieben GGL-lizenzierte Buchmacher Willkommensangebote im Rahmen der 100-€-Deckelung, PlayZilla als Graumarkt-Vertreter bewegt sich außerhalb dieses Rahmens. Die GGL-Auflagen begrenzen anreizbasierte Werbung, verbieten Boni aber nicht — sie regeln nur Höhe, Umsatzbedingung und Mindestquote. Betano kombiniert einen 100 %-Ersteinzahlungsbonus mit einer 20-€-Freebet nach Verifizierung, bwin bietet neben dem klassischen Match-Bonus eine exklusive 20-€-Freebet bei Paysafecard-Einzahlung, Bet-at-home flankiert seinen Bonus mit einem Quotenboost bis 30 € Extragewinn. Bet365 verzichtet auf einen klassischen Match-Bonus und setzt stattdessen auf 100 € Wett-Credits nach der ersten qualifizierenden Wette.
Das Kleingedruckte macht den Unterschied sichtbar. Bet365 verlangt Wetten zu mindestens Quote 1,20, damit die Credits freigespielt werden können. Die 100 € müssen einmal umgesetzt werden, bevor Gewinne auszahlbar sind. Dazu kommt die Wettsteuer von 5,3 %, die auf jede platzierte Wette anfällt, nicht erst auf den Gewinn. Rechnet man Verlustwahrscheinlichkeit bei Quote 1,20 und Steuerabzug gegen, bleibt ein realer Erwartungswert von 78 bis 82 € — bestenfalls vier Fünftel des beworbenen Betrags. Die Spanne ergibt sich aus der Varianz: wer alle Wetten gewinnt, kommt näher an 82 €, wer eine verliert, rutscht Richtung 78 €. Beides liegt deutlich unter der werblichen Aussage „100 € geschenkt“.
| Anbieter | Bonushöhe | Mindestquote | Umsatzfaktor | Frist |
|---|---|---|---|---|
| Bet365 | 100 € Wett-Credits | 1,20 | 1x | 30 Tage |
| Betano | 80 € + 20 € Freebet | 1,65 | 5x | 90 Tage |
| Interwetten | 100 € in 5 Stufen | — | Stufenweise | — |
| bwin | 100 € + 20 € Freebet (PSC) | 1,70 | 3x | 90 Tage |
| Tipico | 100 € | 1,50 | 10x | 30 Tage |
| Merkur Bets | 100 € | 1,80 | 10x | 30 Tage |
| Bet-at-home | 100 € + Quotenboost | 1,70 | 6x | 60 Tage |
Die Tabelle zeigt die tatsächliche Streuung: Bet365 und bwin haben den moderatesten Umsatzfaktor (1x bzw. 3x), Tipico und Merkur Bets verlangen mit 10x den härtesten. Bet-at-home rundet den Bonus mit einem Quotenboost auf, Betano legt eine Freebet ohne Einzahlung dazu. PlayZilla als Graumarkt-Anbieter wirbt mit Einzahlungsboni bis 150 % plus Cashback- und Reload-Aktionen, steht aber außerhalb des GGL-Rahmens und damit ohne LUGAS-Schutz und ohne Zugang zur deutschen Streitschlichtung. Wer nach „Sportwetten-Bonus mit Paysafecard“ sucht, findet dort zwar höhere Nennwerte, trägt aber das volle Risiko einer Lizenz aus Anjouan. Der beworbene Prozentsatz ist wertlos, wenn der Anbieter die Auszahlung verweigert oder das Konto ohne Begründung sperrt.
Paysafecard-Einzahlungen lösen bei Bet365 dieselben Bonusbedingungen aus wie jede andere Zahlungsmethode — es gibt keine Sonderregelung, weder zum Vorteil noch zum Nachteil. Die Mindesteinzahlung von 10 € reicht aus, die erste qualifizierende Wette muss innerhalb von 30 Tagen folgen. Danach greifen die Credits-Freigabe und die beschriebene Rechnung. Wer per MyPaysafecard-Konto über 50 € einzahlt, steht genauso da wie ein Kunde mit Visa-Karte. Die Anonymität, die Paysafecard verspricht, endet ohnehin bei der GGL-Registrierung mit Personalausweis und Adressnachweis — der Bonus ändert daran nichts.
Greift der Willkommensbonus auch bei Paysafecard-Einzahlung?
Ja, bei den meisten GGL-Anbietern zählt die Paysafecard-Einzahlung als qualifizierende Zahlung für den jeweiligen Bonus. Bei Bet365 gelten die 100 € Wett-Credits mit Mindestquote 1,20 und einmaligem Umsatz unabhängig vom Zahlungsweg, bwin legt bei PSC-Einzahlung ab 10 € sogar eine exklusive 20-€-Freebet dazu. Skrill und Neteller sind bei Tipico und einigen anderen Anbietern hingegen vom Bonus ausgeschlossen — Paysafecard bleibt bonusberechtigt.
Neue Paysafecard-Anbieter 2026 – Merkur Bets als jüngster GGL-Zugang
Die Suche nach neuen Sportwettenanbietern mit Paysafecard führt in einen weitgehend abgeschlossenen Markt. Sechs der acht GGL-lizenzierten Buchmacher haben ihre Zulassung zwischen Oktober 2020 und 2021 erhalten: Tipico eröffnete im Oktober 2020, Interwetten folgte einen Monat später, Bet365, bwin und Bet-at-home kamen 2021 hinzu. Betano trägt ebenfalls eine GGL-Lizenz, ohne dass das Erteilungsdatum öffentlich dokumentiert ist. Der Markt hat sich konsolidiert, und neue Anbieter mit vollständiger deutscher Konzession sind seitdem selten geworden.
Merkur Bets ist seit April 2024 der jüngste Zugang auf der GGL-Whitelist und damit der einzige wirklich neue Paysafecard-Anbieter der letzten drei Jahre. Der Buchmacher gehört zur Gauselmann-Gruppe, die in Deutschland vor allem durch Spielhallen und Geldspielautomaten bekannt ist. Wie Merkur Bets die Paysafecard konkret einbindet – Auszahlungsoption, Limits, Verarbeitungsgeschwindigkeit – lässt sich noch nicht mit der Sicherheit bewerten, die bei den länger am Markt etablierten Anbietern möglich ist. Die GGL-Lizenz garantiert LUGAS-Anbindung und Wettsteuerabführung, aber nicht zwingend denselben Funktionsumfang bei der Zahlungsabwicklung, den Bet365 oder Interwetten über Jahre entwickelt haben.
PlayZilla operiert außerhalb des GGL-Rahmens mit einer Lizenz aus Anjouan, Komoren, die bis November 2026 gültig ist. Zuvor lief der Betrieb unter einer Curaçao-Konzession von Antillephone N.V. Der Wechsel der Offshore-Jurisdiktion ändert nichts am rechtlichen Status: LUGAS-Schranke, OASIS-Sperre und Wettsteuer greifen nicht, Einzahlungen über 1.000 € monatlich sind möglich, und die Absicherung bei Streitfällen endet dort, wo deutsche Aufsicht und Gerichtsbarkeit nicht mehr reichen. Wer diesen Weg geht, zahlt die größere Flexibilität mit dem Verzicht auf den Rechtsschutz, den die GGL-Lizenz bietet.
Von Bundesliga bis eSport – welche Wettarten per Paysafecard laufen
Paysafecard ist eine Zahlungsschiene, keine Wettart-Beschränkung. Wer bei einem der acht GGL-Anbieter einzahlt, greift auf dieselbe Produktpalette zu wie bei Kreditkarte oder Banküberweisung: Fußball wetten mit Paysafecard funktioniert genauso wie Handball, Tennis oder Basketball, und der Zugang zu Livewetten oder eSport hängt nicht von der Bezahlmethode ab, sondern vom Portfolio des Buchmachers. Die einzige Grenze, die Paysafecard setzt, ist das LUGAS-Einzahlungslimit von 1.000 € monatlich — alles darüber hinaus blockiert das System unabhängig davon, auf welches Ereignis die Wette läuft.
Fußball und Großereignisse
Bundesliga, Champions League, EM und WM laufen bei allen sieben GGL-Buchmachern mit Paysafecard-Akzeptanz. Der Zugang zu diesen Märkten ist selbstverständlich: Bet365 bietet dieselben Quoten und Wettmärkte für ein Bundesliga-Spiel, egal ob die Einzahlung per PSC, Sofortüberweisung oder Visa erfolgt ist. Auch Interwetten, bwin und Betano unterscheiden nicht nach Zahlungsweg, wenn es um Markttiefe oder verfügbare Wettarten geht. Die einzige Differenz liegt im Einzahlungstempo — Paysafecard bucht sofort, eine klassische Banküberweisung braucht ein bis zwei Tage — und in der Auszahlungsrichtung: Wer mit PSC einzahlt, kann bei vier Anbietern auch per PSC zurückziehen, bei den anderen drei endet die Rückzahlung auf Bankkonto oder E-Wallet.
Großereignisse wie die Europameisterschaft oder Weltmeisterschaft sind bei allen Anbietern verfügbar, solange die GGL-Lizenz greift. Die beworbene Turniervielfalt ist identisch, die Quotenhöhe wird durch die Marge des Buchmachers bestimmt, nicht durch die Bezahlmethode. Ein konkretes Beispiel: Wer 100 € per Paysafecard einzahlt und auf ein EM-Spiel setzt, unterliegt derselben Wettsteuer von 5,3 % wie bei jeder anderen Einzahlungsart. Das LUGAS-Limit zählt hier nur, wenn mehrere Einzahlungen im Monat nötig werden.
US-Sport, Kampfsport und eSport
NBA, NFL, UFC und Counter-Strike stehen bei den großen GGL-Anbietern im Programm, aber die Markttiefe variiert zwischen den Buchmachern erheblich. Bet365 deckt US-Sport und Kampfsport breiter ab als Merkur Bets oder Bet-at-home, die sich stärker auf europäische Ligen konzentrieren. Paysafecard ändert daran nichts: Wer UFC-Kämpfe oder NBA-Playoffs wetten will, muss zum Anbieter mit entsprechendem Angebot greifen, die Bezahlmethode spielt keine Rolle. eSport-Wetten — CS:GO, Dota 2, League of Legends — laufen bei Betano, bwin und Bet365, während kleinere Anbieter diesen Bereich oft ganz aussparen.
PlayZilla als Graumarkt-Anbieter wirbt mit erweitertem eSport-Portfolio und höheren Limits, aber die rechtliche Absicherung fehlt. Hier zahlt man über LUGAS hinaus ein, die Wettsteuer entfällt, und die Anonymität bleibt theoretisch bestehen — praktisch ist das Risiko bei Streitfällen größer als der Gewinn an Flexibilität. Für reguläre eSport-Wetten reichen die sieben GGL-Buchmacher aus, und wer UFC oder NBA mit Paysafecard abdecken will, findet bei Bet365 oder Interwetten das nötige Angebot.
Live-Wetten und mobile Apps
Livewetten funktionieren mit Paysafecard-Guthaben ohne Einschränkung, sobald das Konto aufgeladen ist. Bet365, bwin und Interwetten bieten Livewetten auf Fußball, Tennis und Basketball an, die Quote aktualisiert sich sekündlich, und der Wettschein wird aus demselben Guthaben bedient wie eine Vorwette. Die Einzahlung per PSC muss vor Spielbeginn erfolgt sein — eine spontane Aufladung während des laufenden Spiels ist technisch möglich, aber das LUGAS-System prüft jede Transaktion, und bei Überschreitung der 1.000 € wird die Zahlung blockiert.
Mobile Apps von Bet365, Tipico, bwin und Betano akzeptieren Paysafecard als Einzahlungsmethode. Der Ablauf ist identisch zur Desktop-Version: PIN eingeben, Betrag bestätigen, Guthaben steht sofort zur Verfügung. Ein Unterschied zur Web-Oberfläche gibt es nicht. Wer eine Wett-App mit Paysafecard nutzen will, findet bei allen sieben GGL-Anbietern eine funktionierende Lösung — die App-Qualität und Bedienbarkeit hängt vom Anbieter ab, nicht von der Zahlungsmethode.
Kann ich EM- und WM-Wetten 2026 per Paysafecard aktivieren?
Ja, alle sieben GGL-Buchmacher mit Paysafecard bieten EM- und WM-Wetten an, sobald die Qualifikation läuft. Die Einzahlung per PSC schaltet dieselben Märkte frei wie jede andere Methode, und die Wettsteuer von 5,3 % gilt unabhängig vom Zahlungsweg.
High Stakes und VIP – warum LUGAS die Obergrenze setzt
Wer nach Paysafecard-Anbietern mit hohen Limits sucht, stößt auf eine regulatorische Mauer: Das monatliche LUGAS-Limit von 1.000 € gilt anbieterübergreifend und macht klassisches High-Stakes-Spiel unmöglich. Die Summe ist kein Einzellimit pro Buchmacher, sondern die Gesamtobergrenze für alle Einzahlungen über Paysafecard innerhalb von dreißig Tagen – egal ob man bei einem oder bei allen sieben GGL-Anbietern aktiv ist. Damit endet die Diskussion über VIP-Programme und erhöhte Einsatzgrenzen, bevor sie beginnt.
Tausend Euro im Monat entsprechen durchschnittlich 33 € pro Tag. Bei einer durchschnittlichen Quote von 1,90 und einer konservativen Hitrate von 50 % bedeutet das einen Nettoumsatz von rund 1.900 € monatlich, bevor die Wettsteuer von 5,3 % greift. Selbst bei optimaler Kapitalverwaltung bleibt die Größenordnung im mittleren Freizeitbereich. Ein typischer High Roller setzt diese Summe an einem Wochenende, nicht über dreißig Tage verteilt.
VIP-Programme bei lizenzierten Buchmachern sind auf Spieler mit deutlich höherem Volumen zugeschnitten. Die niedrigsten Stufen verlangen bereits ein Vielfaches des LUGAS-Limits, die oberen Ränge setzen sechsstellige Jahresumsätze voraus. Wer ausschließlich per Paysafecard einzahlt, erreicht diese Schwellen strukturell nicht. Die Methode eignet sich für gelegentliche Wetten und für Spieler, die bewusst im kontrollierten Rahmen bleiben wollen – nicht für ambitionierte Vielwetter oder Statusjäger.
Die Versuchung, auf Graumarkt-Anbieter wie PlayZilla auszuweichen, liegt nahe. Dort fehlt die LUGAS-Integration, und die Limits sind formal höher. Praktisch kauft man sich damit ein rechtliches Risiko ein: Gewinne aus nicht konzessionierten Angeboten sind steuerlich nicht abgesichert, Rechtsschutz bei Auszahlungsproblemen ist begrenzt, und die Teilnahme verstößt gegen den Glücksspielstaatsvertrag. Das höhere Limit steht auf wackligem Fundament.
Was sich lohnt
- Paysafecard für kontrolliertes Wetten mit festem Monatsbudget nutzen
- Das LUGAS-Limit als Sicherheitsnetz akzeptieren, nicht als Hindernis
- Bei Bedarf für höheres Volumen auf SEPA oder Kreditkarte wechseln
- Die 1.000 € gezielt auf Value-Wetten mit Mindestquote 1,80 konzentrieren
Was man lässt
- VIP-Status oder Cashback-Programme mit PSC-Einzahlungen allein anstreben
- Auf Graumarkt-Anbieter ausweichen, um LUGAS zu umgehen
- Mehrere MyPaysafecard-Konten anlegen, um das Limit zu multiplizieren
- Erwarten, dass 1.000 € monatlich für High-Stakes-Strategien ausreichen
Fazit und verantwortungsvolles Spielen – was die Rechnung über ein Jahr kostet
Die Einschränkungen, die das vorige Kapitel aufzählt, sind nicht willkürlich. Sie markieren, wo die rechtliche Realität auf die Werbeversprechen trifft: Paysafecard funktioniert bei allen acht GGL-Anbietern technisch einwandfrei, aber von der beworbenen Anonymität bleibt ab 50 € Einzahlung nichts übrig, nur vier Buchmacher zahlen tatsächlich per PSC aus, und das monatliche LUGAS-Limit von 1.000 € gilt nicht pro Anbieter, sondern über alle Plattformen hinweg. Wer das ignoriert und mehrere Konten parallel bespielt, überschreitet die Grenze zum problematischen Spielverhalten, noch bevor die erste Wette verloren ist. Die Verlockung, auf Graumarkt-Anbieter wie PlayZilla auszuweichen, trägt ein handfestes Risiko: keine Einlagensicherung, keine OASIS-Sperre, kein Rechtsweg bei Streitigkeiten.
Die Rechnung über ein Jahr offenbart den unsichtbaren Kostenfaktor. Das LUGAS-Limit erlaubt Einzahlungen von 12.000 € jährlich. Wer dieses Volumen umsetzt, zahlt bei der Wettsteuer von 5,3 % mindestens 636 € an den Staat — das ist der Betrag, der abfließt, bevor Quotenmarge und Varianz überhaupt greifen. Bei wiederholtem Umsetzen von Gewinnen steigt die Steuerlast proportional: Wer 12.000 € dreimal durchspielt, weil Gewinne sofort reinvestiert werden, landet bei 1.908 € Steuerabgabe. Ein Freizeitwetter mit durchschnittlicher Hitrate merkt das nicht an einer einzelnen Wette, sondern am Kontostand nach zwölf Monaten. Die Differenz verschwindet schleichend.
Verantwortungsvolles Spielen beginnt dort, wo die eigene Einzahlung nicht mehr als disponibles Freizeitbudget empfunden wird. Das LUGAS-Limit von 1.000 € monatlich ist eine Obergrenze, keine Empfehlung — wer sie ausreizt, bewegt sich im oberen Bereich dessen, was die Aufsicht noch als vertretbar einstuft. Warnsignale sind konkret: Einzahlungen, um Verluste „zurückzuholen“, der Gedanke, dass die nächste Wette die Bilanz dreht, oder das Gefühl, dass Alltagsausgaben warten müssen, bis die PSC-Karte aufgebraucht ist. Die GGL-Lizenz bringt OASIS-Selbstsperre und die Pflicht zur Verlustanzeige mit sich; beide existieren, weil ein messbarer Anteil der Wettenden sie irgendwann braucht.
Paysafecard bleibt ein praktisches Werkzeug für begrenzte Einzahlungen, solange die Begrenzung ernst gemeint ist. Die Karte verhindert keine Verluste, sie verlangsamt lediglich den Zugang zum eigenen Geld — was für manche Nutzer bereits ausreicht, um impulsive Entscheidungen abzufangen. Für alle anderen gilt: Die Anonymität endet bei der Verifizierung, die Auszahlung scheitert bei der Hälfte der Anbieter, und die Steuer schneidet bei jedem Schein mit. Wer das weiß und trotzdem wettet, tut es mit offenen Karten.
